


BIDV SmartBanking
3,865.31K Arvustused
Rakenduse andmed
- Versioon
- 5.3.11
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 10 000 000+
- Arendaja
- NHTMCP Đầu tư và Phát triển Việt Nam (BIDV)
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
 Analüüsis AppCompare
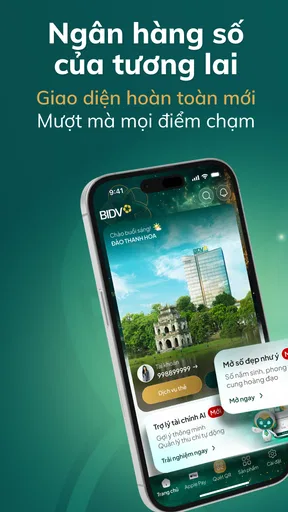
Kui otsid BIDV klientidele mõeldud mobiilipanga rakendust, siis BIDV SmartBanking on loodud selleks, et pangatoimingud oleksid käepärast ka siis, kui arvuti juurde ei pääse. Mina vaataksin seda eelkõige igapäevase pangatööriistana, mitte rakendusena, mida niisama avada. Selle väärtus tuleb välja hetkel, kui on vaja kiiresti oma rahaasju kontrollida või teha vajalik tehing samast kohast.
Minu põhiarvamus on lihtne: see on kõige veenvam siis, kui su igapäevane rahaasjade ajamine käibki BIDV kaudu. Sel juhul võib telefon olla kiireks kontrolliks mugavam kui arvuti või kontorisse minek. Kui aga tahad ühendada eri pankade kontod ühte vaatesse või oled harjunud suurel ekraanil põhjalikult tegutsema, pole see tingimata sinu jaoks parim põhikanal.
Igapäevane väärtus peitub õigel hetkel ligipääsus
Üks realistlik olukord: ootad olulist laekumist, oled kodust eemal ja pead otsustama, kas saad enne palgapäeva ühe vajaliku kulu ära teha. Mobiilipangast konto ja hiljutiste liikumiste kontrollimine aitab teha otsuse kohe, ilma et peaksid hiljem arvuti juurde jõudmist ootama. See ei muuda eelarvestamist iseenesest lihtsamaks, kuid vähendab viivitust info ja otsuse vahel.
Sellise kasutuse juures on kasulik mitte piirduda ainult avakuva pilguga. Kui mõni summa tundub vale või laekumine pole ootuspärane, vaata tehingute ajalugu ja kontrolli, kas tegemist on juba toimunud liikumise, ootel toimingu või lihtsalt vale ootusega. Pangarakenduse parim töövoog ei ole kiireim võimalik vajutuste jada, vaid selline, kus kontrollid enne järgmist sammu, mida rakendus päriselt näitab.
Väikesed töövõtted, mis aitavad vigu vältida
Ülekande puhul tasub enne kinnitamist lugeda saaja ja summa üle ka siis, kui oled sama toimingut varem teinud. Kui saad kontonumbri sõnumist, võrdle seda rahulikult algse teabega, mitte ainult kopeeritud väljaga. Väiksemal ekraanil võib üks ekslik number jääda märkamata, mistõttu on lisakontroll eriti mõistlik siis, kui makse on tavalisest suurem või saaja uus.
Teine kasulik võte on valida tehinguteks selline hetk, mil saad pärast kinnitamist tulemuse üle vaadata. Kui ühendus katkeb või ekraan jääb laadima, ära korda makset kohe. Kontrolli esmalt tehingute ajalugu ja internetiühendust; nii väldid võimalust, et esialgne toiming jõudis läbi minna, kuigi rakendus ei kuvand tulemust õigel ajal.
Kui kasutad telefoni koos teiste pereliikmetega, hoia pangatoimingud selgelt enda kontrolli all. Ära jäta rakendust avatuks ega jaga kinnitamiseks vajalikku infot. See on praktiline piir, mida tasub mõista: telefoni mugavus ei asenda seadme enda kaitsmist ega tähelepanelikku käitumist.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Rakenduse arendaja on NHTMCP Đầu tư và Phát triển Việt Nam (BIDV) ning see kuulub finantsrakenduste hulka. Kasutamine on tasuta ja vanusepiirang on PEGI 3. Rakendus on Google Play keskkonnas olnud alates 8. detsembrist 2015, mis annab sellele üsna pika kasutusloo võrreldes paljude uuemate pangarakendustega.
Kuidas BIDV SmartBankinguga alustada ja esimese toiminguni jõuda
Esimest kasutuskorda tasub võtta rahulikult: enne tehingut kontrolliksin, kas pääsen kontovaatesse ja saan aru, kust leida hiljutised liikumised. Nii saad eristada rakenduse tavapärast kinnitussammu olukorrast, kus sisselogimine või ühendus vajab tähelepanu. Kui põhivaade on tuttav, on järgmine samm otsustada, milline lihtne kontroll annab sulle kindluse enne raha saatmist.
Mida enne paigaldamist oodata
Esimene oluline asi on aru saada, kellele see rakendus on mõeldud. See ei ole üldine rahakotiäpp ega mitme panga koondaja, vaid BIDV mobiilipanganduse kanal. Kui sul ei ole BIDV-ga seotud pangasuhet või vajalikke sisselogimisandmeid, ei ole sellest palju kasu. Olemasolevale kliendile võib see aga vähendada vajadust internetipanka arvutis avada.
Minu hinnangul tasub enne paigaldamist läbi mõelda ka oma tavapärane kasutusviis. Kui kontrollid kontot harva ja teed kõik toimingud kontoris, ei pruugi mobiilirakendus sinu harjumusi palju muuta. Kui aga liigud sageli ringi, vajad kontojäägi vaatamist või tahad pangatoiminguid teha väljaspool kodu, on telefoni kaudu ligipääs praktiline.
Rakenduse praegune versioon on 5.3.11 ning minimaalne toetatud operatsioonisüsteem on Android 9. See tähendab, et väga vana Android-seadmega kasutaja peaks enne paigaldamist oma telefoni süsteemiversiooni kontrollima. Uuemate seadmete puhul ei tohiks see nõue tavaliselt takistuseks olla, kuid vanema telefoni kasutamisel on see esimene asi, mida üle vaadata.
BIDV SmartBankingul on keskmine hinne 3,8 ning hinnanguid on umbes 137 tuhat. See jätab mulje suure kasutajaskonnaga rakendusest, mille kogemus ei ole kõigi jaoks täiesti ühesugune. Mina võtaksin seda kui põhjust olla seadistamisel tähelepanelik, mitte kui automaatset märki, et rakendust peaks vältima.
Esimene seadistamine vajab rahulikku lähenemist
Paigaldamise järel ei alustaks ma kohe juhuslike nuppude vajutamisest. Kõige mõistlikum on varuda hetk, et kontrollida, kas kasutad ametlikku BIDV rakendust ja kas telefoni süsteem on ajakohane. Pangarakenduse puhul on turvaline algus tähtsam kui kiire avamine, sest hiljem tehtud hooletus võib tekitada rohkem segadust kui paar lisaminutit alguses.
Kui rakendus avaneb, otsiksin esmalt sisselogimise või registreerimise suunda ning hoiaksin oma pangaga seotud andmed käepärast. Esmakasutaja jaoks on kasulik mitte proovida mitut võimalikku parooli või koodi järjest. Kui mõni samm jääb arusaamatuks, on parem ekraanil olev tekst rahulikult läbi lugeda ja vajadusel kasutada BIDV ametlikku kliendituge, mitte oletada, millist valikut rakendus ootab.
Üks praktiline soovitus on teha esimene seadistus ajal, mil sul ei ole kiire. Näiteks ei tasu seda alustada enne olulist makset või lennujaamas ebastabiilse ühenduse ajal. Kui telefon lukustub, ühendus katkeb või turvakinnitus vajab lisasammu, on rahulikus keskkonnas lihtsam aru saada, mis juhtus ja mida järgmisena teha.
Samuti tasub kohe välja mõelda, kuidas oma telefoni kaitsed. Pangarakenduse mugavus ei tohiks tähendada, et jätad telefoni lukustamata või jagad selle avamiskoodi teistega. Mina kasutaksin rakendust ainult isiklikus seadmes, hoiaksin telefoni lukus ning väldiksin sisselogimisandmete salvestamist kohta, kus keegi teine neile kergesti ligi pääseb.
Esimene edukas tegevus võiks olla lihtne kontroll
Uue kasutaja esimene eesmärk ei peaks olema kohe keeruline tehing. Mina alustaksin kontovaate leidmisest ja kontrolliksin, kas näen oma pangasuhet nii, nagu ootasin. See on hea proov, sest annab kiire vastuse kolmele küsimusele: kas sisselogimine toimib, kas rakendus kuvab õige konto ja kas navigeerimine tundub arusaadav.
Kui kontovaade on korras, võiks järgmise sammuna vaadata olemasolevaid tehinguid. See aitab harjuda sellega, kus kuvatakse raha liikumine ja kuidas leida konkreetne kanne. Just siin tekib rakendusega esimene päriselt kasulik kontakt: sa ei ava seda enam lihtsalt testimiseks, vaid saad kontrollida, kas mõni laekumine või väljaminek on toimunud.
Minu arvates on see parem algus kui kohe ülekande tegemine. Kui valid esmalt väikese ja madala riskiga kontrolltoimingu, õpid rakenduse loogikat ilma liigse pingeta. Alles pärast seda liiguksin makse või ülekande juurde ning kontrolliksin enne kinnitamist hoolikalt saaja andmeid, summat ja selgitust.
Igapäevases olukorras võib see välja näha nii: oled teel töölt koju ja tahad veenduda, kas palk või muu oodatud laekumine on kontole jõudnud. Selle asemel et arvuti käivitada või pangaautomaadi juurde minna, avad rakenduse, kontrollid konto ja vaatad viimaseid tehinguid. Kui kõik on korras, saad oma õhtused kulutused rahulikumalt planeerida. See on väike tegevus, kuid just sellised hetked näitavad mobiilipanga tegelikku väärtust.
Millised segadused võivad esimestel kordadel tekkida
Pangarakenduse kasutamisel aetakse sageli segamini kolm eri asja: rakendusse sisselogimine, pangatehingu kinnitamine ja telefoni enda turvalisus. Need ei pruugi olla sama samm. Kui rakendus küsib pärast andmete sisestamist veel kinnitust, ei tähenda see tingimata, et eelmine tegevus ebaõnnestus. Enne uuesti proovimist vaataksin, kas toiming on juba ootel või on ekraanil järgmine kinnitusetapp.
Teine võimalik komistuskivi on vale eeldus, et telefoni paigaldatud rakendus asendab kõik muud pangaga seotud kanalid. Mina suhtuksin sellesse kui ühte ligipääsuteesse. Kui mõni toiming nõuab täiendavat kinnitamist või kui rakendus ei lase protsessi lõpuni viia, ei tasu seda lõputult korrata. Sellises olukorras on targem kontrollida BIDV juhiseid või pöörduda otse panga poole.
Kolmas praktiline probleem on ühendus. Kui ekraan jääb laadima või tehingu olek ei muutu kohe, ei teeks ma kohe uut makset. Kõigepealt kontrolliksin internetiühendust, vaataksin tehingute ajalugu ja veenduksin, kas raha on juba liikunud. Korduv saatmine võib tekitada topelttoimingu riski, eriti kui esimene katse jõudis taustal pangani, kuid rakendus ei jõudnud tulemust kuvada.
Ka rakenduse hinne näitab, et sujuv kogemus ei pruugi olla kõigil identne. Pangarakenduste puhul mõjutavad kasutust seadme vanus, süsteemiversioon, võrgu kvaliteet ja kasutaja varasem kogemus. Seetõttu ei hindaks ma seda ainult välimuse järgi. Olulisem on, kas sinu telefonis avanevad kontovaade, tehingute info ja vajalikud pangatoimingud usaldusväärselt.
Praktilised harjumused, mis teevad kasutamise turvalisemaks
Esimene kasulik harjumus on kontrollida saaja andmeid eraldi enne lõplikku kinnitamist. Mobiiliekraan on väike ja kiire tegutsemine võib põhjustada vea, eriti kui kopeerid kontonumbri sõnumist. Mina võrdleksin enne kinnitamist vähemalt saajat ja summat ning ei laseks tuttaval kujundusel tekitada tunnet, et kontroll pole vajalik.
Teine soovitus puudutab ekraanipilte ja tehinguinfot. Kui sul on vaja makset kellelegi tõendada, kasuta võimalikult vähe tundlikke andmeid sisaldavat viisi ja ära jaga avalikult kontonumbreid, isikukoodi ega kinnituskoodi. Pangarakendus võib olla turvaline, kuid pärast ekraanile ilmuva info jagamist sõltub kaitse juba sinust.
Kolmas tähelepanek on seotud telefoni vahetamisega. Kui liigud uude seadmesse, ära eelda, et vana telefoni rakendusest lihtsalt kopeeritud seadistus on piisav. Pangarakenduse puhul tasub uue telefoni kasutuselevõtul läbida ametlik protsess ja kontrollida, et vana seade ei jääks sinu ainukeseks toimivaks ligipääsuks. See on eriti oluline enne vana telefoni müümist või lähtestamist.
Neljas kasulik töövõte on teha suurem makse siis, kui sul on aega tulemust kontrollida. Kui oled kiirel koosolekute vahel, võid kinnitusetapi või tehingu oleku tähelepanuta jätta. Mina jätaksin suurema summa puhul endale hetke, et pärast toimingut ajaloost üle vaadata, kas makse läks läbi, jäi ootele või vajab uut tegevust.
Kellele see rakendus sobib ja kellele vähem
See on hea valik BIDV kliendile, kes tahab oma pangatoiminguid telefonist hallata ja ei soovi iga väikese kontrolli pärast arvutit avada. Eriti mugav on see inimesele, kes liigub palju, teeb oste või vajab kontoteavet olukorras, kus pangakontor ja kodune töölaud ei ole käepärast.
Samuti võib see sobida kasutajale, kes tahab oma rahaasjadel sagedamini silma peal hoida. Kui kontrollid tehinguid kohe pärast ostu või ootad kindlat laekumist, vähendab mobiilne ligipääs viivitust. Minu jaoks on see rakenduse tugevam külg: mitte üksikud efektsemad funktsioonid, vaid võimalus teha tavaline pangatoiming õigel hetkel.
Teisest küljest ei soovitaks ma seda inimesele, kes ei ole BIDV klient või kes otsib eri pankade kontode koondvaadet. Sellisel juhul on mitme panga haldamiseks mõeldud lahendus tõenäoliselt sobivam. Samuti võib arvutipõhine internetipank olla parem valik kasutajale, kes teeb pikki finantsseansse, võrdleb korraga palju andmeid või ei tunne end telefonis numbrite sisestamisel mugavalt.
Kui sinu telefon on väga vana või selle süsteem ei vasta Android 9 nõudele, ei ole mõistlik rakendust jõuga kasutada. Sellisel juhul võib olla parem uuendada seadet või kasutada BIDV muud ametlikku kanalit. Pangatehingute puhul ei tasu mugavuse nimel teha järeleandmisi seadme töökindluses ega turvalisuses.
Võrdlus tavapäraste alternatiividega
Võrreldes kontoris käimisega annab rakendus kiirema ligipääsu ja säästab ühe füüsilise külastuse. Samas ei asenda see inimest olukorras, kus sinu konto, identiteedi või tehinguga on vaja lahendada erandlik probleem. Mina näeksin mobiilirakendust igapäevaseks haldamiseks ning klienditeenindust keerulisemate juhtumite jaoks, mitte nende kahe konkurendina.
Võrreldes arvutis kasutatava internetipangaga on telefon mugavam kiirete kontrollide ja lihtsamate toimingute jaoks. Arvuti võib aga olla parem, kui soovid suuremat ekraani, täpsemat ülevaadet või pikemalt dokumente ja tehinguid võrrelda. Seega ei valiks ma alati üht kanalit teise asemel: mobiil sobib liikumiseks, arvuti süvenemiseks.
Võrreldes üldise makserakendusega on BIDV lahenduse mõte seotud konkreetse pangasuhtega. See võib olla eelis, sest pangakonto ja pangatoimingud paiknevad samas keskkonnas. Samas kaotad paindlikkust, kui sinu vajadus on hallata mitut panka või kasutada peamiselt maksmiseks mõeldud rahakotti.
Mida teha, kui vastus või tehingu tulemus pole kohe selge
Kui toimingu järel pole selge, kas see õnnestus, on esimene samm kontrollida olekut ja tehingute ajalugu, mitte alustada sama toimingut algusest. Kui kirje jääb arusaamatuks, pane tähele selle aega ja summat ning kasuta neid andmeid pangaga suheldes. Nii saab küsimuse sõnastada täpsemalt kui pelga teatega, et „rakendus ei tööta”.
Kui mure puudutab sisselogimist, ära katseta järjest suvalisi paroole ega jaga kinnituskoodi kellegagi, kes väidab end olevat panga esindaja. Kasuta panga ametlikke juhiseid või kliendituge. See on eriti oluline siis, kui oled telefoni vahetanud või seadistus katkeb: probleem võib olla seotud ligipääsu taastamisega, mitte kontoga tervikuna.
Ka keele ja kasutuskeskkonna sobivus mõjutab valikut. BIDV-le keskendunud rakendus on mõeldud selle panga teenuste kasutamiseks; kui sa ei tunne selle töövoogu või pangaga seotud samme, võib esimene seadistamine nõuda rohkem kannatlikkust. Sel juhul on mõistlik enne kiiret makset proovida rahulikus olukorras kontole ligipääsu ja tutvuda rakenduse kuvatavate juhistega.
Minu lõplik hinnang pärast kasutusloogika läbimist
BIDV SmartBanking on kõige mõistlikum siis, kui soovid BIDV pangateenused telefoni kaudu igapäevaellu tuua. Selle tugevus ei seisne minu hinnangul selles, et rakendus muudaks panganduse täiesti teistsuguseks, vaid selles, et konto kontroll, tehingute jälgimine ja vajalikud toimingud on käeulatuses.
Rakendust on kasutatud juba aastaid ning sellel on üle kümne miljoni paigalduse. Need arvud näitavad laia kasutust, kuid ei tähenda, et iga kasutaja kogemus oleks probleemideta. Mina soovitaksin pärast paigaldamist teha rahulikus tempos esimese sisselogimise, kontrollida kontovaadet ja proovida enne suuremat tehingut läbi lihtsa kontrolltoimingu.
Kui oled BIDV klient, kasutad Android 9 või uuemat süsteemi ja hindad telefonist tehtavaid pangatoiminguid, on tasuta rakendust lihtne proovida. Kui vajad mitme panga koondamist, eelistad suurt arvutiekraani või lahendad keerulist pangaprobleemi, võib mõni teine kanal olla parem. Minu jaoks jääb see praktiliseks mobiilipangaks, mille väärtus tuleb kõige selgemalt esile just väikestes, sageli korduvates igapäevastes toimingutes.
Plussid
- Kiired maksed ja ülekanded otse mobiilist.
- Biomeetriline sisselogimine muudab kasutamise mugavaks.
- Arvete tasumine ja maksete haldamine ühes rakenduses.
- Tehingute ajalugu aitab kulutustel silma peal hoida.
- Push-teavitused annavad kontol toimuvast kiiresti teada.
Miinused
- Rakendus on peamiselt suunatud BIDV klientidele.
- Mõned funktsioonid vajavad stabiilset internetiühendust.
- Esialgne seadistamine võib võtta veidi aega.
- Kõik menüüd ei pruugi uuele kasutajale kohe selged olla.
- Välismaal kasutamisel võivad kehtida operaatori- või pangatasud.
Korduma kippuvad küsimused: BIDV SmartBanking
Mis on BIDV SmartBanking ja kellele see rakendus on mõeldud?
BIDV SmartBanking on Vietnami BIDV panga mobiilipangarakendus, millega saab hallata pangakontosid ja teha igapäevaseid finantstoiminguid nutitelefonis. Rakendus on eelkõige mõeldud BIDV klientidele, kellel on vajalik pangakonto ning aktiveeritud mobiilipanga teenus. Enne allalaadimist tasub kontrollida, kas sinu konto, telefoninumber ja kasutatav seade vastavad panga nõuetele.
Milliseid toiminguid saab BIDV SmartBankingus teha?
Rakenduse kaudu saab tavaliselt vaadata kontojääki ja tehinguajalugu, teha rahaülekandeid, maksta arveid ning hallata mõningaid pangateenuseid. Samuti võivad saadaval olla mobiili- ja internetiteenuste maksed, QR-maksed, hoiuste või kaartidega seotud funktsioonid ning teavitused. Täpne valik sõltub konto tüübist, kasutaja õigustest ja BIDV poolt konkreetsel ajal pakutavatest teenustest.
Kas BIDV SmartBanking on turvaline ja milliseid sisselogimisviise see toetab?
BIDV SmartBanking kasutab pangarakendustele omaseid turvameetmeid, näiteks kasutajatunnuseid, paroole, ühekordseid kinnitusi ja teatud seadmetes biomeetrilist autentimist. Turvalisus sõltub siiski ka kasutajast: rakendus tuleks paigaldada ainult ametlikust rakenduste poest, telefoni ei tohiks jätta lukustamata ning PIN-i ega kinnituskoodi ei tohi teistega jagada. Kahtlase tegevuse korral tuleb pangaga kohe ühendust võtta.
Kas BIDV SmartBanking töötab väljaspool Vietnami ja kas rakendus vajab internetiühendust?
Rakenduse kasutamiseks on üldjuhul vaja aktiivset internetiühendust, kas Wi-Fi- või mobiilse andmeside kaudu. Mõningaid kontoinfo funktsioone võib olla võimalik kasutada välismaal, kuid tehingute tegemine, kinnituskoodide saamine ja teatud teenused võivad sõltuda Vietnami telefoninumbrist, rändlusest või panga piirkondlikest piirangutest. Reisile minnes tasub ligipääs ja kontaktandmed enne pangaga üle kontrollida.
Mida teha, kui BIDV SmartBanking ei lase sisse logida või tehing ebaõnnestub?
Kõigepealt kontrolli internetiühendust, rakenduse uuendusi, telefoni kuupäeva ja kellaaega ning seda, kas kasutad õigeid sisselogimisandmeid. Mitme vale katse järel võib konto ajutiselt lukustuda. Ära proovi korduvalt juhuslikke koode ega paigalda rakendust tundmatutest allikatest. Kui probleem püsib, kasuta BIDV ametlikku kliendituge või pangakontorit ning ära saada parooli või ühekordset kinnituskoodi kõrvalistele isikutele.


